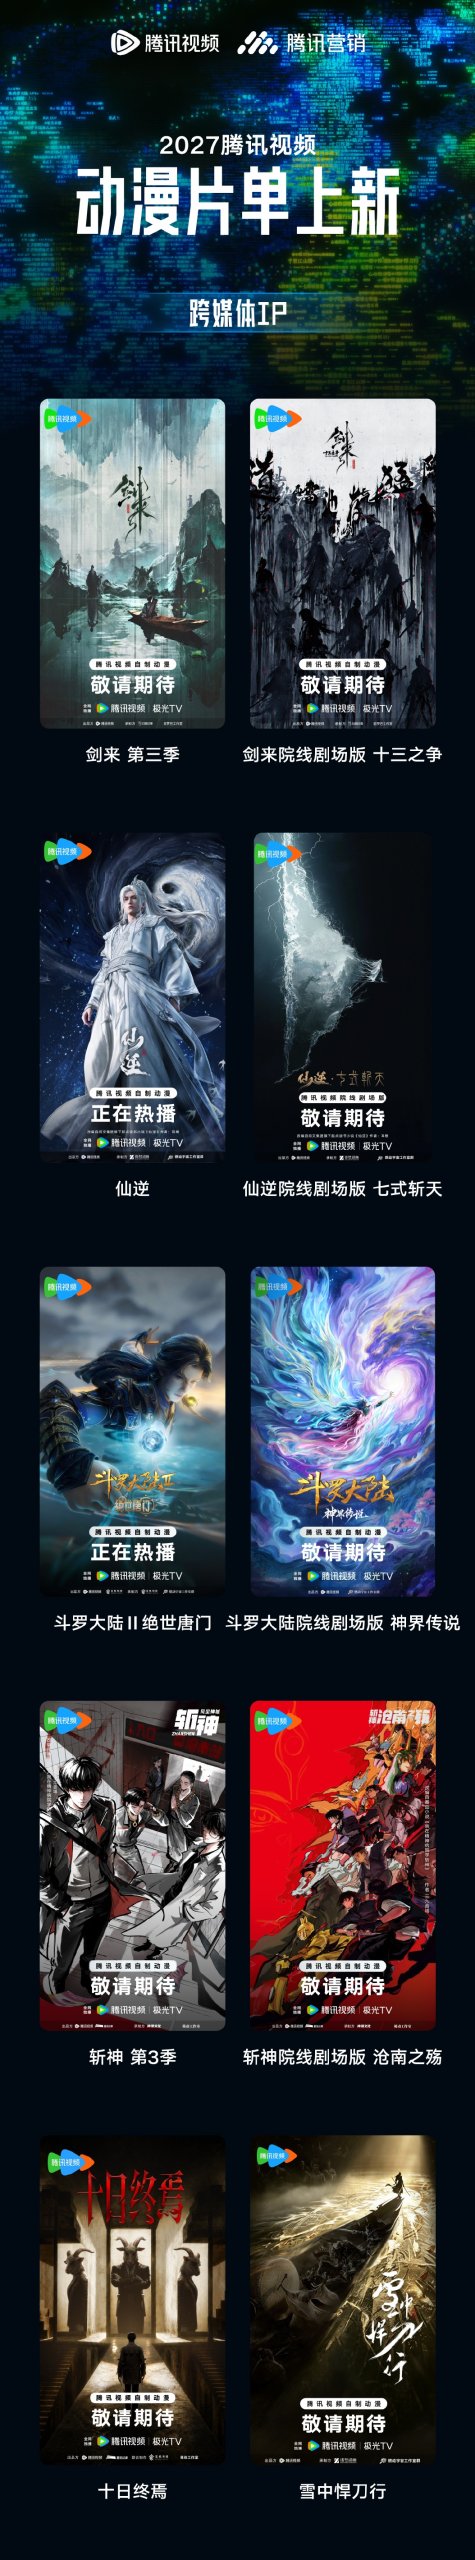
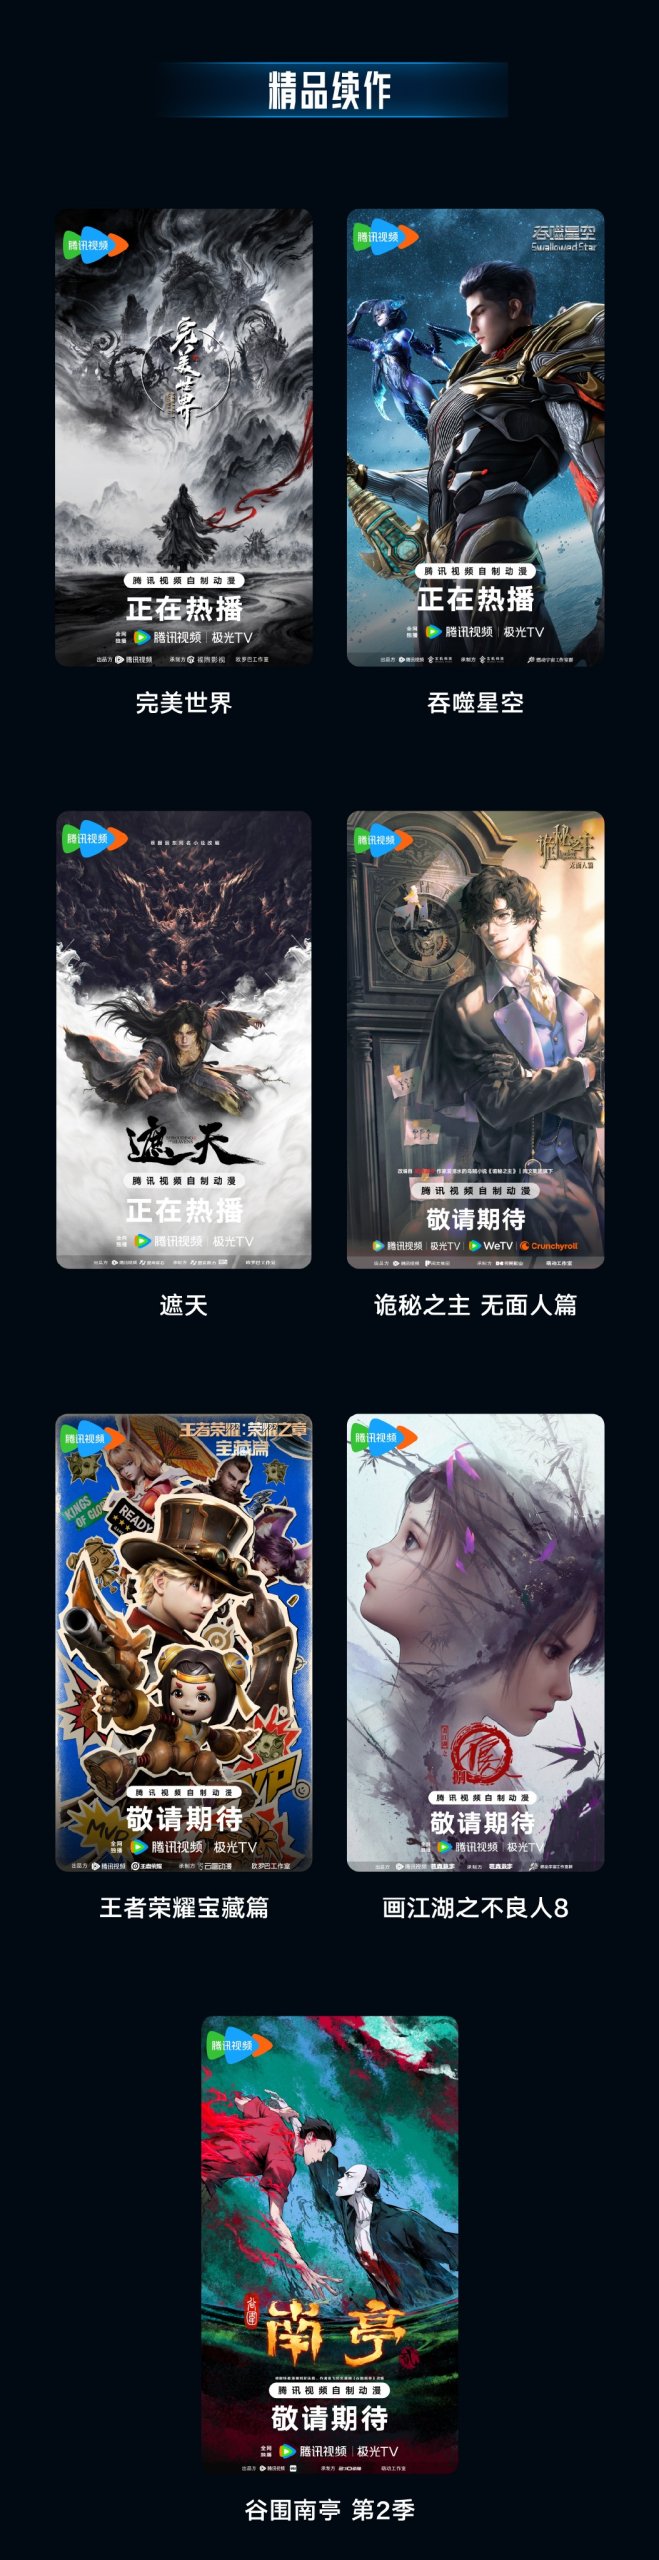
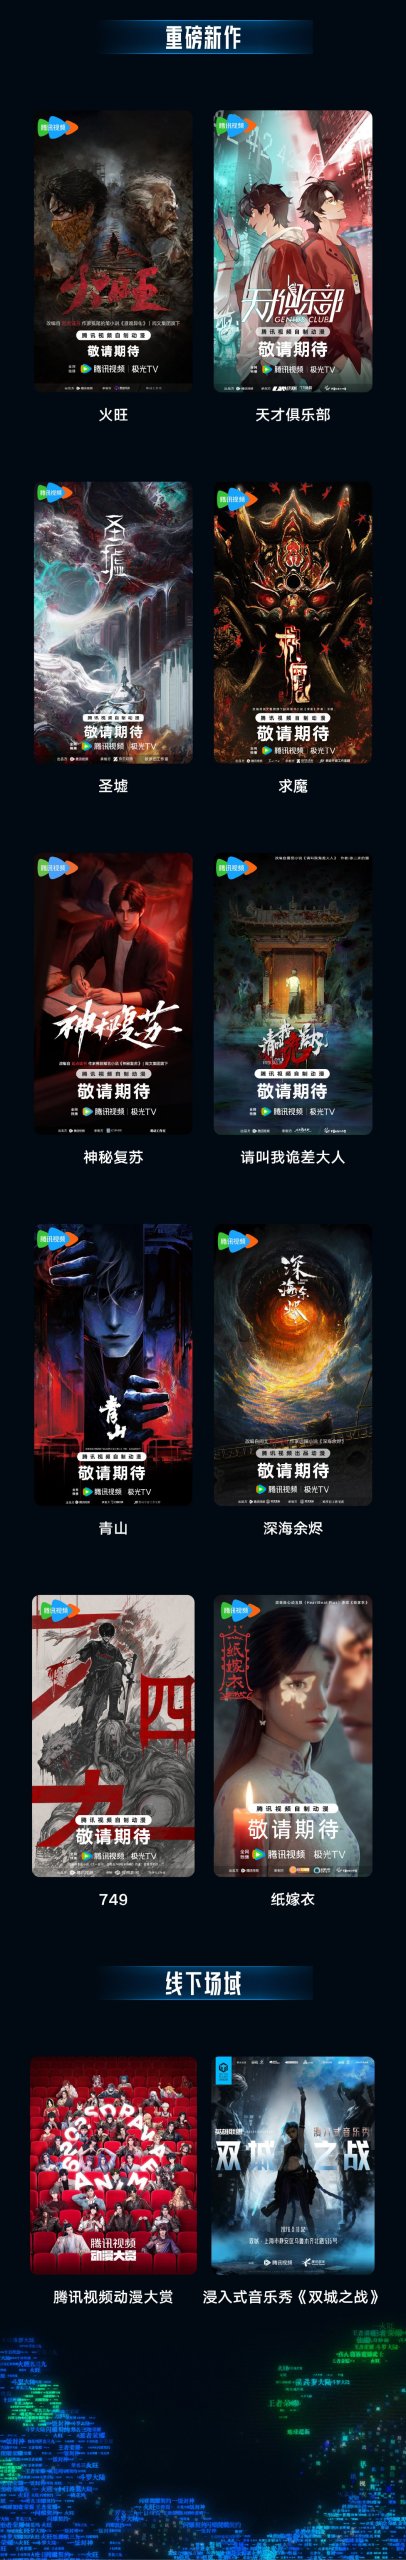
近日,腾讯视频发布2027年度动画片单,共27部作品,其中3D动画超过22部,2D新作只有4部。其中,《746收容》暂无法判断是2D,还是3D动画.。

作为目前国内体量最大的国产动画播出平台,腾讯视频的这份片单折射出产业正在发生的结构性变化:产能加速向少数头部制作公司集中,剧场版成为IP集中变现的工具,2D内容的生态位被进一步固化。
产能向头部集中:七家公司七成片单
2027年度片单中,铸梦动画以5部位居首位,玄机科技、云图动画各占4部,神漫、福煦各占2部,仅这五家就吃掉片单近六成。如果再加上若森数字的《不良人8》与星辰原力的《遮天》,七家公司合计承包了七成项目。

其中,获腾讯投资的铸梦动画在《仙逆》之后完成上位:一百余人的团队同时推进《仙逆》年番、《雪中悍刀行》《圣墟》《求魔》等多条产品线,另有《仙逆》院线剧场版在制。从一家小型制作公司成长为新晋头部,其路径正是对单一平台的深度绑定。
传统头部公司玄机科技对单一平台的依赖更为显著:2025年,腾讯一家贡献了玄机50.62%的收入,同时是其第二大股东;玄机赖以成名的自有IP《秦时明月》,版权收入占比已从2022年的34%跌至2025年的不足3%。目前玄机95%以上的收入来自平台承制,代表作包括《斗罗大陆》《吞噬星空》《十日终焉》等。
制作端的寡头格局就此成型:强者恒强,末位淘汰加剧,头部公司在平台订单的喂养下稳步扩张,自制IP的精力与动力则被进一步压缩。
四部剧场版扎堆,IP进入杠杆收割阶段
2027年,腾讯视频动漫将有4部剧场版上线。在季番升年番、产能已被拉满的前提下集中上马剧场版,其商业逻辑十分清晰:年番负责每周保底、维持IP热度;剧场版卡在剧情高潮点,以高规格、高票价在短时间窗口内完成一轮情绪峰值变现。
这套模式的商业回报已经兑现。2026年,腾讯视频动漫年度商业合作客户首次突破100个,头部IP平均客户数超过40个;《仙逆》与王麻子的联名,直接拉动这个百年老字号8月全渠道销售额同比增长84%。
当一部剧场版能够直接拉动商品的季度销售,它的估值逻辑就变了——不再只是内容产品,而是可以加杠杆的资产标的。片单里的每一部剧场版,本质上都是对既有IP存量价值的一次集中提现。
2D没有被驱逐,但生态位被固化
对比2024年腾讯视频动漫大赏片单(3D动画37部、2D动画27部),2027年2D新作只剩《诡秘之主》《谷围南亭2》《天才俱乐部》《诡差大人》,以及风格近似2D的《749收容》。
不完全统计显示,腾讯在播国产动画中,3D动画的有效播放量为2D的十几到二十倍。连腾讯视频这样体量的平台都在下调2D的生态位,其他平台亦难例外——二次元浓度最高的B站,国创剧场同样在加速3D化。
2D动画当下的角色,是用独特的视觉辨识度去填补3D无法覆盖的审美空白。它不再是与3D并列的内容形态,而是降级为3D生态的差异化配件。
两个特殊项目,指向精品化的两条路
2027片单中还有两个特殊项目,分别代表了国产动画IP精品化的两条路线。
一是《十日终焉》。其真人剧投资超2亿元,三季连拍72集,由肖战主演,已于今年7月底杀青,定档明年暑期。它押注的是真人剧与动画同期联动的跨媒介流量共振:用真人剧的流量池,在同一时间窗口向动画和周边溢出。这条路爆发力极强,风险也高度集中——真人剧口碑一旦崩盘,动画将直接连坐。
二是《诡秘之主》。第一季播出覆盖190多个国家和地区,IMDb开分9.3,成为首部评分破万的国漫,并登顶Crunchyroll全球夏季榜。它押注的是全球化审美:在本土基本盘之外,用2D精品的水准赚取全球市场的钱。这条路很慢、产能天花板极低——视美单集原画量最高冲到2.6万张——但构筑起的是国际级护城河。
从季番到年番再到剧场版,从影游联动到真人剧与动画同期共振,从本土市场到全球市场,2027年的这份片单,把国产动画下一阶段的命题摆在了台面上:IP精品化与全球化的双线竞赛,已经开跑。
发表回复