国产动画高速发展这些年,出现了一个吊诡的现象:头部动画公司承制的大IP越来越多,自主原创却鲜有公司涉足。
腾讯视频近期发布的2027动漫片单中,5家动画公司几乎“吃掉”了近六成作品,项目集中度进一步提高。
很多人提到“承制”,往往认为动画公司只是外包加工方,利润率不过5%至8%,赚的是辛苦钱,缺乏足够预算投入原创。
然而事实并非如此。头部动画公司的毛利率并不低。
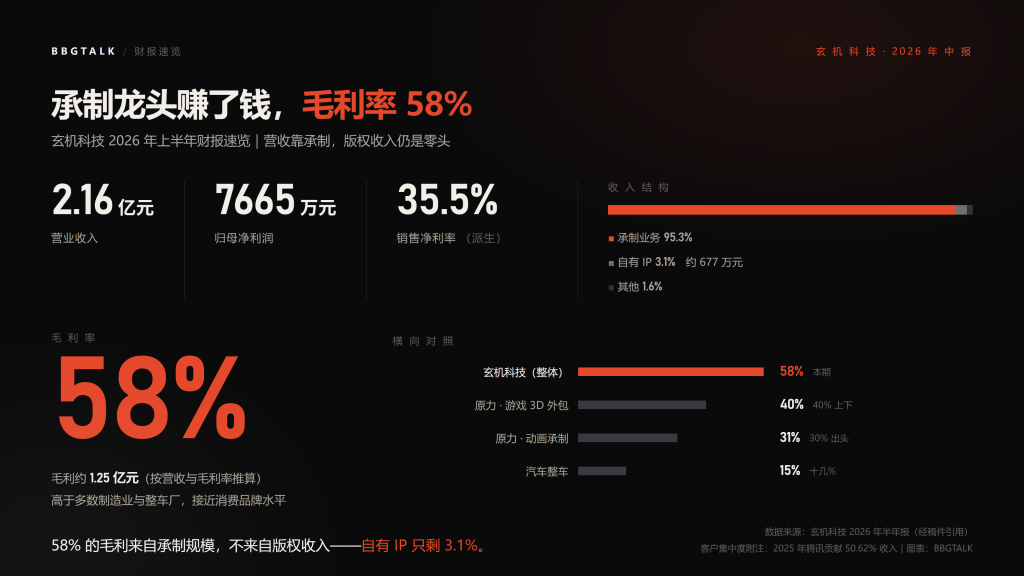
根据玄机科技2026年半年报,公司营收2.16亿元,归母净利润7665万元,毛利率58%,这一水平在全国制造业中亦处于较高区间。
但同一份报表中,以《秦时明月》为代表的自有IP业务,收入仅占总营收的3.1%。
由此产生一个问题:既然毛利率较高,现金流也相对充裕,为什么这些公司不愿投入原创,甚至连赖以成名的IP也逐渐荒废?
行业结构约束 原创被挤出
第一,利润分配结构决定了承制方的位置。
一部动画的收入大致可分为四段:IP、制作、渠道、衍生。IP和渠道掌握在平台手中,增值收益的主要部分也归平台;承制方获得的,主要是制作环节的加工费。承制并非低端外包,但其收益仍局限于制作环节。毛利率高,并不意味着经营自主权高。
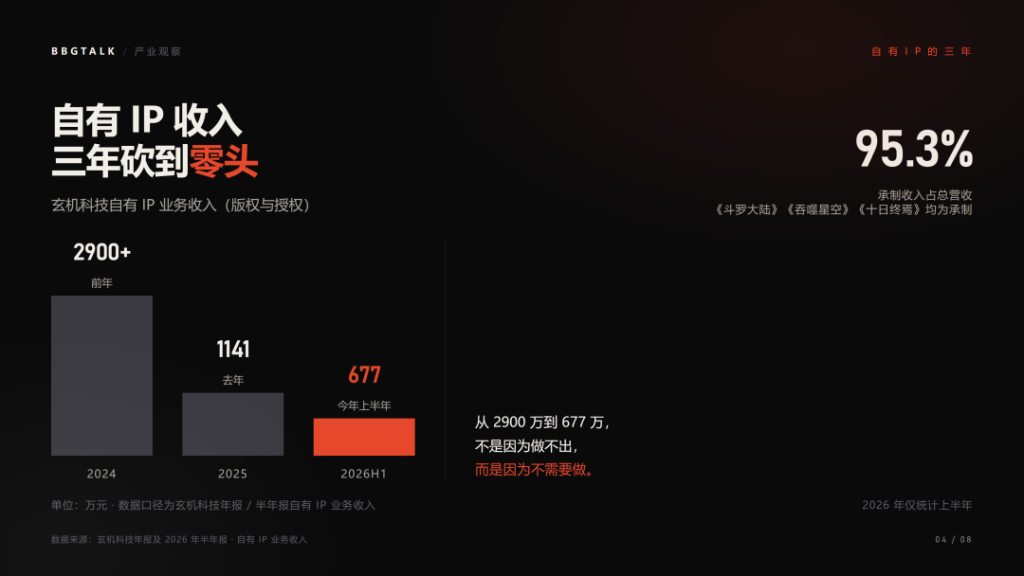
玄机的自有IP收入,即《秦时明月》这类由公司持有版权并收取授权费所得,前年尚有2900多万元,去年降至1141万元,今年上半年仅剩677万元。另一方面,平台承制收入占其总营收的95.3%,《斗罗大陆》《吞噬星空》《十日终焉》等作品均属承制业务。
第二,订单与股权构成双重约束。
第一重约束是订单。2025年,腾讯一家贡献了玄机50.62%的收入。第二重约束是股权。腾讯持有玄机18.98%股份,为其第二大股东。
换言之,最大客户同时是第二大股东。依托这一关系,订单能够充分覆盖产能,经营风险较低。
若转向原创,则需先投入数十万至上百万元购买版权,再承担数千万元起步的制作周期,且平台是否采购、成本能否回收均存在高度不确定性。
一边是相对稳定的承制收益,一边是高风险投入,头部动画公司不约而同的选择了前者。
玄机的自有IP业务,正是在这一结构下被逐步挤压。机制一旦形成,仅靠态度难以改变。
这并非玄机一家公司的问题。负责承制《遮天》《凡人修仙传》的原力动画,路径不同,结果相似。原力采取游戏与动画双线经营:一半以上收入来自游戏3D外包,客户包括腾讯、网易、索尼;动画承制毛利率30%出头,游戏外包毛利率40%上下。整车厂竞争激烈,毛利率也仅百分之十几。玄机依托腾讯承接年番,原力承接全球订单,经营策略不同,但均难以转向原创。问题不在某一家公司,而在于产业结构。
第三,年番门槛与信任绑定使格局自我复制。
中国动画下游环节其实较为成熟,具备制作能力的公司数量众多。《哪吒2》曾调动138家公司共同参与,特效、后期等环节均有覆盖。
但年番不同。平台将一部作品定位为年番,意味着制作要求被迅速拉高:一年52集、周更不断供,导演、编剧、制作全链条均不能出现短板。
能够承接此类需求并达到平台标准的公司,全行业屈指可数。
平台的逻辑也较为直接:腾讯、B站更倾向于将项目交给已有成功作品的公司,而不愿以重点项目承担新人风险。
铸梦是较典型的案例。在《仙逆》之前,它只是石家庄一支有动画理想的创业团队,代表作为《墓王之王》。
《仙逆》获得市场成功后,铸梦迅速进入国产动画制作公司第一梯队,腾讯不仅给更多的订单,还通过股权投资成为股东。
到2027片单,铸梦承接5部作品,《雪中悍刀行》《求魔》《圣墟》均为新IP。
一部《仙逆》,为其换来了整张片单的参与资格。
归根结底是两条机制:信任与绑定。公司做好过一部作品,平台便相信其能做好第二部;再通过股权投资绑定利益,项目便持续流入。
玄机如此发展而来,铸梦正在重复这一路径。
这套结构具有自我复制能力,会使每一家崭露头角的新公司逐步被纳入平台体系,成为下一个难以开展原创的成熟承制方。
AI是否构成变量?
杭州索以是传统动画制作管线走向AI制作转型中的一个具有代表性的动画公司。他们宣称将AI嵌入制作流程的13个环节,官方称周期缩短60%、成本降低一半。
虽然数字无法求证真伪,传统动画AI制作的风已经吹起来了。平台正在重点观察和尝试AI在动画制作中的应用,以“传统管线+AI”的混合制作已经成为试错方向。
当然,平台目前尚不敢将头部IP完全交给混合制作,纯AI制作更不现实,主要原因在于他们还无法准确把握观众对AI制作的接受度。
更值得注意的是,老牌动画公司的AI能力与其行业声名并不完全匹配。广电总局近期调研三十多家主要动画企业,AI技术渗透率为90.3%,但真正用于生产的仅约四成。
因此,平台一边观望,一边寻找新的制作方。
BBGTalk认为,打破传统动画制作公司格局的机会可能落在广告、CG、特效类公司身上,这些公司长期接触渲染与新技术,是较合适的人选。
对寡头而言,这是威胁;对新入局者而言,这是较为现实的突破口。他们不必再依靠二十年积累的传统管线,转向AI赛道后,起跑线差距相对缩小。虽然AI并非充分条件,但它是目前少数可能改变现有格局的变量。
回到开头的问题:最具制作能力的公司,为什么难以投入原创?订单、股权、年番门槛共同作用,将原创逐步挤出经营选择。
公司经营过于稳定,他们既过得太舒服了,也受制于既有结构。
但话又说回来,谁愿意用新的制作方式与报价逻辑,来砸了现有的基本盘呢?
所以,下一个能够自主定义规则的国产IP,很难从这条以承制为主的流水线上产生,而AI,是目前唯一可能松动这一结构的变量。
讨论
最新 · 最热还没有评论,来说两句。