9 月,韩国Kakao突然宣布关停北美头部漫画平台Tapas,一同收缩的还有 Kakao Webtoon 国际版,两者内容合并进 KakaoPage。

一年多前,Kakao 还关掉了北美网文平台 Radish。法国服务下线,印度尼西亚和中国台湾市场也相继退出。
Tapas 和 Radish等产品是Kakao 互动娱乐全球化扩张的重要棋子,为何突然集中在这两年集中关停、整合呢?
韩国漫画的全球征程,起点并不是内容,而是技术。本土动漫产业薄弱、阻力小,韩国早早普及了适配手机阅读的竖屏"条漫";而漫画出版业强势的日本,长期拒绝让创作者转向条漫,坚守适配纸质出版物的页漫。这给了韩国企业发育的时间。
随后 4G 普及,韩国是全球网速最快的国家之一,更早完成了手机阅读的 App 适配。等到其他国家在半年到一年后追上,韩国公司已经把内容加渠道的整套方案做完了,开始向外扩张。
巅峰时期,韩国网漫平台占据全球数字漫画市场超过 60% 的份额,在全球 200 多个国家和地区保有市场占有率第一。Naver Webtoon 的主站覆盖超过 150 个国家和地区,加上其投资的平台,覆盖面突破 200 个;Kakao 体系在中国台湾、泰国上线 Kakao Webtoon,2022 年又把 Piccoma 推进欧洲。两家公司合计覆盖上百个国家。
那时的打法是三层结构:韩国本土负责产出爆款 IP、验证商业模式;日本、北美、欧洲是重点运营层,通过收购本土平台、采购当地版权来提升渗透率;其余上百个国家和地区是长尾覆盖层,直接输出机器翻译的韩漫,不采购本土内容、很多连分公司都不开,用极低的边际成本完成覆盖。
问题就出在第二层和第三层。收购一家本土平台之后,韩方做的第一件事往往是加推韩漫、弱化本土漫画。
Tapas 就是鲜活的样本。
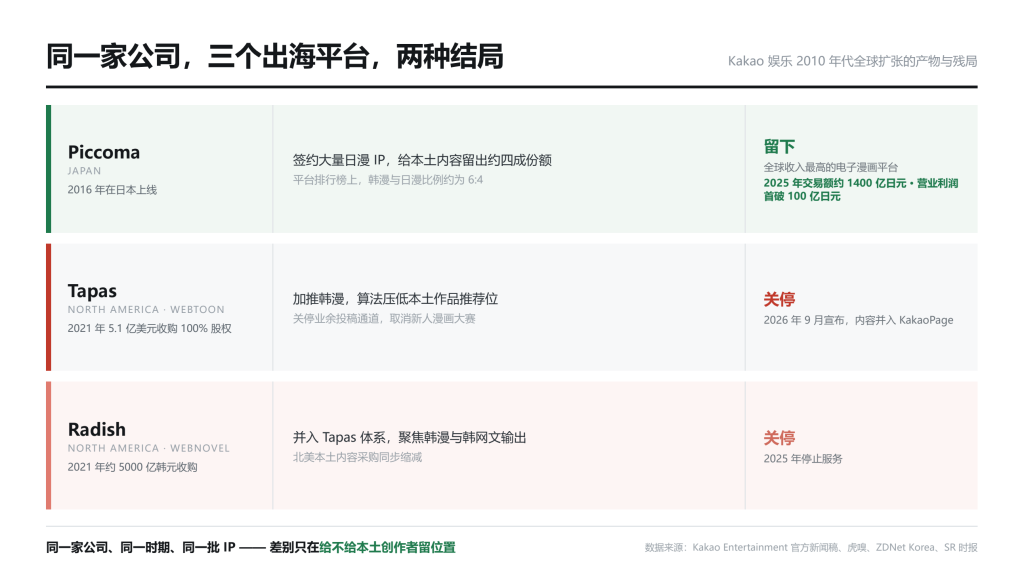
2021 年 5 月,Kakao Entertainment 以约 5.1 亿美元收购 Tapas 全部股权。当时的 Tapas 是北美移动阅读平台的先行者:注册用户超过 860 万,聚集了 63000 名创作者、96000 部作品、逾 160 万话内容,2020 年销售额增长了五倍。
Kakao 在官方新闻稿里给出的判断是,与 Tapas 的合作已经结出果实,让公司对北美市场更有信心。
五年后,这个平台被关停。
变化发生在收购之后。平台加推韩漫,用算法压低北美本土作品的推荐位与曝光资源,砍掉新人扶持——关停业余投稿通道、取消新人漫画大赛,不再培育本土原创,转而用网文改编漫画的流水线内容替代原创。
结果显而易见,本土创作者和付费用户集体出走。
于是出现了一个荒诞的现象:不同国家和地区,推荐的内容有七八成是重合的。平台不再生产差异化的内容,只是同一条流水线的不同出口。
跨文化的内容还带来了另一种代价。《不良指导官》因涉及殴打女教师的情节与惩罚式暴力的价值观,一登陆欧美就遭到读者强烈抵制,最终以原作永久下架、韩漫本土停更、作者公开道歉收场。
涉及皇室、宗教、种族历史的处理不当,也在多国引发风波。
有意思的是,Kakao旗下另一个漫画平台Piccoma,简直像是别人家的孩子。
与Tapas的经营策略不同,Piccoma更加尊重与保护本土创作土壤。它签约了大量日漫 IP,在平台排行榜上,韩漫与日漫的比例约为 6:4。
换句话说,Piccoma给本土内容留出了大约四成的份额。
这种策略,也促使Piccoma成为全球收入最高的电子漫画平台。
据相关数据显示,2025 年,Piccoma 全年交易额约 1400 亿日元(约 9.3 亿美元),累计下载量突破 5000 万次,年度营业利润首次突破 100 亿日元;从 2023 年到 2025 年,它连续三年交易额超过 1000 亿日元,月均用户保持在 1000 万以上。它贡献了 Kakao 娱乐故事业务总营收的 55% 和营业利润的 80%。
两种策略,两种结果,差别在于是否尊重本地文化以及给不给本地的创作者饭吃。
需要说清楚的是,Piccoma 的成功并不意味着 Kakao 的出海成功。 Radish 和 Tapas 相继关停、国际版合并回国内主站,更能反映尊重本地市场是一个需要长期投入经营的,而非是靠一次简单的收购就能买到结果。
韩国同行走过的路,我们几乎每一步都走过。
当年腾讯这样的大厂下场,真金白银改善创作者的收益和环境,《一人之下》《狐妖小红娘》都是那时跑出来的。

有妖气更是一代人的青春,2009 年上线,手握《十万个冷笑话》《镇魂街》《雏蜂》《端脑》等原创 IP,一度占据国产漫画市场的半壁江山,2014 年电影版《十万个冷笑话》拿下 1.2 亿元票房。
移动互联网爆发的年份,二次元迎来过一波阶段性创业热潮,大角虫这样的漫画平台和社区陆续出现。那个阶段的主基调还是"养":平台出钱,作者负责作品。这一点,国内和海外并无不同。
转变来得很快。
有妖气2015年以94亿卖身给奥飞收后,又以 6 亿元出售给 B 站。2022 年 12 月 31 日 12 时,B站正式关停有妖气。
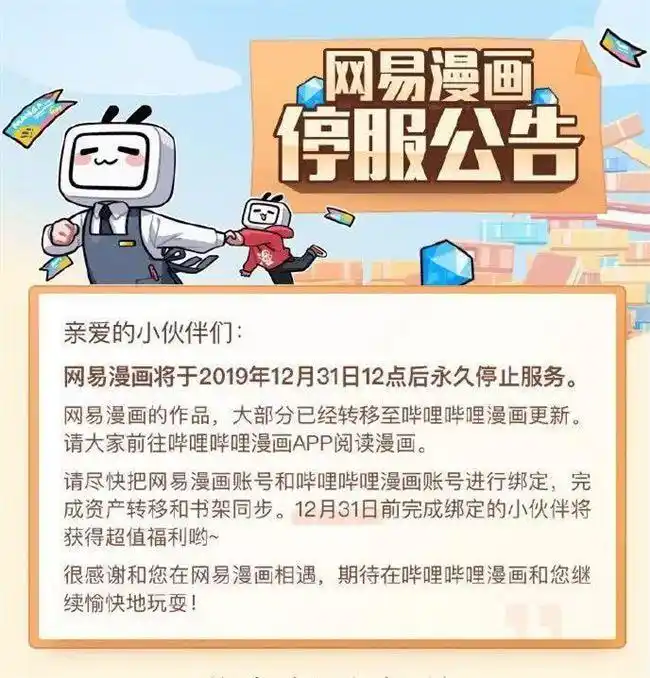
而网易漫画早在 2019 年底就宣布停止更新和充值,作品迁移至哔哩哔哩漫画。
2023 年 7 月,二次元社区半次元停止运营。
即便是背靠大厂的腾讯动漫,在业务发展战略的考量下,最终这个累赘也从腾讯互娱框架中剥离,并进了阅文集团。
2023 年 12 月 11 日,阅文集团公告以 6 亿元收购腾讯动漫旗下业务及 IP 资产,包括腾讯动漫 App 平台、作品知识产权、动画与影视项目,以及米橙子 90% 股权。腾讯动漫成立于 2012 年,《一人之下》在其平台拥有 300 亿人气值、动画播放量超 65 亿次;《狐妖小红娘》收藏数 550 万、动画播放量超 110 亿次。
值得注意的是,2015 年,有妖气的收购价是 9.04 亿元;2023 年,腾讯动漫的作价是 6 亿元。八年间,行业头部资产的估值不仅没有变大,反而变小了。
由此可见,中国的漫画市场,既没有日本的发展土壤,未来也很难达到日本的高度。
当年多足鼎立的牌桌,如今还坐着的只剩腾讯动漫、哔哩哔哩漫画和快看漫画。
但坐着不等于坐得稳。2026 年 2 月,快看发生大规模工商变更,多名股东清仓退出,多位董事退出高管备案,创始人陈安妮持股升至 99%。这家曾拥有 3.4 亿用户、月活超过 5000 万、市场占有率超过 50% 的平台,融资自 2021 年巅峰后停滞,上市计划搁浅。
陈安妮说过一句话:快看是唯一一个老大没有跑路的漫画平台。
漫画平台的陆续关停,不能单纯的归咎于市场不行,或者付费用户少。
2025 年,国内在线漫画活跃用户 2.86 亿人,付费用户 4887 万人,付费渗透率约 14.9%。用户规模仍在增长,但增速已经放缓,行业进入存量竞争。竞争的焦点从拉新变成了留存、提高单用户价值、挖掘衍生消费。
这正是问题的要害:读者在,付费意愿也在,但平台留不住他们。快看的主要收入至今仍来自会员订阅与单章付费,衍生授权、影视改编、游戏联动等非阅读收入的占比极低。
2025 年国内漫画市场规模约 328.6 亿元,其中线上直接收入 142.1 亿元、IP 改编授权 75.3 亿元、衍生品授权 48.5 亿元、实体出版 46.8 亿元、海外收入 15.9 亿元。
付费阅读仍是第一大来源,增速却在放缓,而 IP 授权与衍生品的增速明显高于主业。
换句话说:不是卖故事不赚钱,而是只卖阅读不赚钱。平台把漫画当成一次性消费品卖掉,用户自然也就一次性消费完就走。
当然,这背后还有一层重要的因素,平台的体系化能力。以快看的能力,想要跟哔哩哔哩吧漫画、腾讯漫画这些备考B站、阅文和腾讯的平台一样,打通整个IP衍生链条,多一条变现路径,起跑线上就差了一个身位。
平台一茬茬地换,形态却一茬茬地接。
互动漫画、动态漫画先后兴起,动态漫早就是视频平台动漫频道里一块重要拼图。
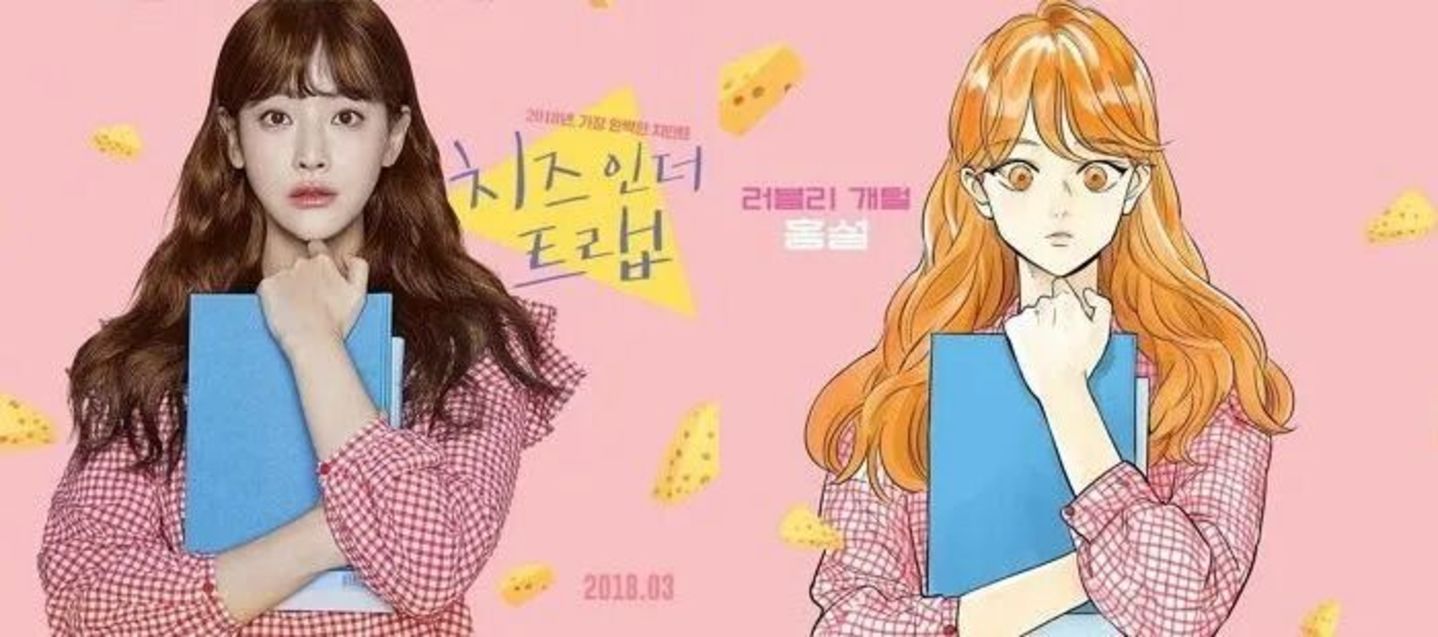
腾讯动漫 2018 年就开始试动态漫,2020 年起与阅文联动推动网文 IP 动态化;B 站漫画与爱奇艺也在 2020 年推出各自的动态漫画功能。快看 2021 年提出漫剧概念,用竖屏、强节奏、每集带钩子的方式把漫画接口对准短视频消费。
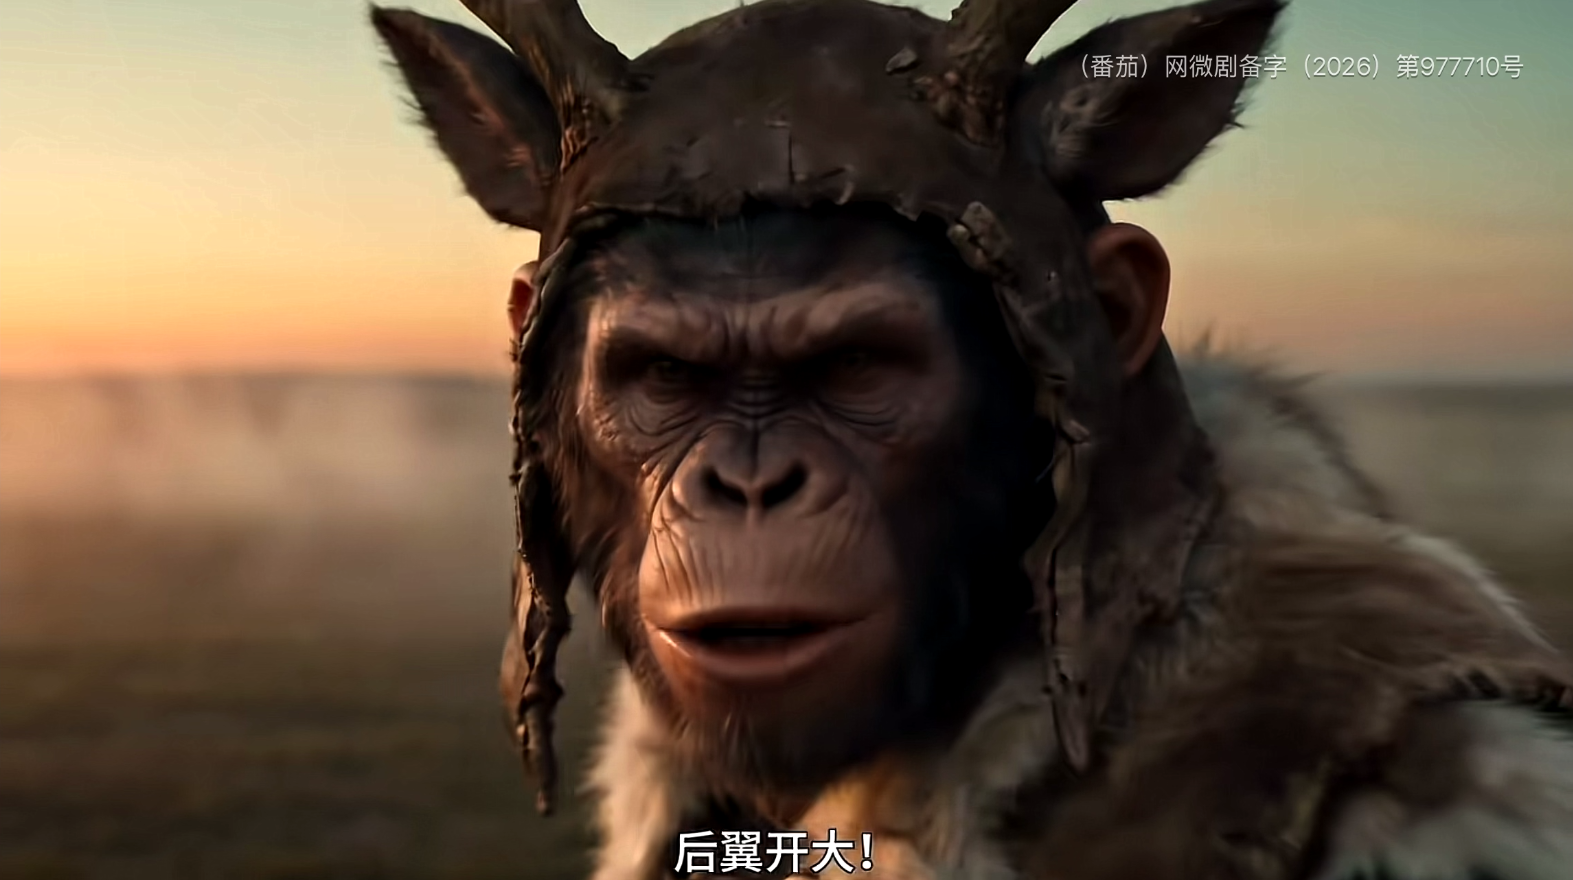
现在,AI 漫剧和仿真人剧卷了过来,速度远超以往任何一次更替。2025 年,国内漫剧用户规模还只有约 1.2 亿,到 2026 年上半年,AI 剧漫剧用户规模预计迅速突破 6 亿,是此前 2.8 亿预估的两倍以上。
仅抖音端口,上半年 AI 剧漫剧新剧数就有 22.19 万部,累计播放 5157 亿次,AI 仿真人剧在新剧中占比超过 60%。国内 AI 剧漫剧全年市场规模预计达 400 亿元,上半年相关从业者和个人创作者合计已超过 50 万人。
但繁荣的数据下面藏着一条冷启动的曲线:若以 5000 万播放量为盈亏平衡基线,抖音端上半年 22.19 万部新剧中,只有 2886 部过线,占比 1.3%;播放量破亿的只有 1055 部,破亿率 0.48%。
更值得注意的是,这套打法和十年前韩国漫画的出海路径高度相似。2026 年 8 月,全球海外短剧 App 前十名中有 9 家属于中国公司;在这些平台上播放的 AI 漫剧,90% 以上产自中国。达成了一个"全球分发网络 + 本土内容直出"的体系。
而韩国漫画的经验说明,这个体系的天花板不由渠道决定。
当内容供给高度单一、本土创作者拿不到位置,跨文化的摩擦会持续累积,平台利润最终会被反噬。
中国 AI 漫剧目前正在积聚的,正是同一种风险。
漫画市场或许会萎缩,但看故事的人还在,他们只是一次次的完成平台迁徙。
杀死平台的从来不是读者,而是平台自己忘了自己的来时路。